本を読む時間がない50代へ|Audibleの“聴く読書”を続ける5つのコツとアプリ設定【2026年11月】
Kawai358Re:じぶん再起動ノート
60歳で定年を迎えたら、とりあえず今の会社で再雇用。
そう考えている方は多いと思います。
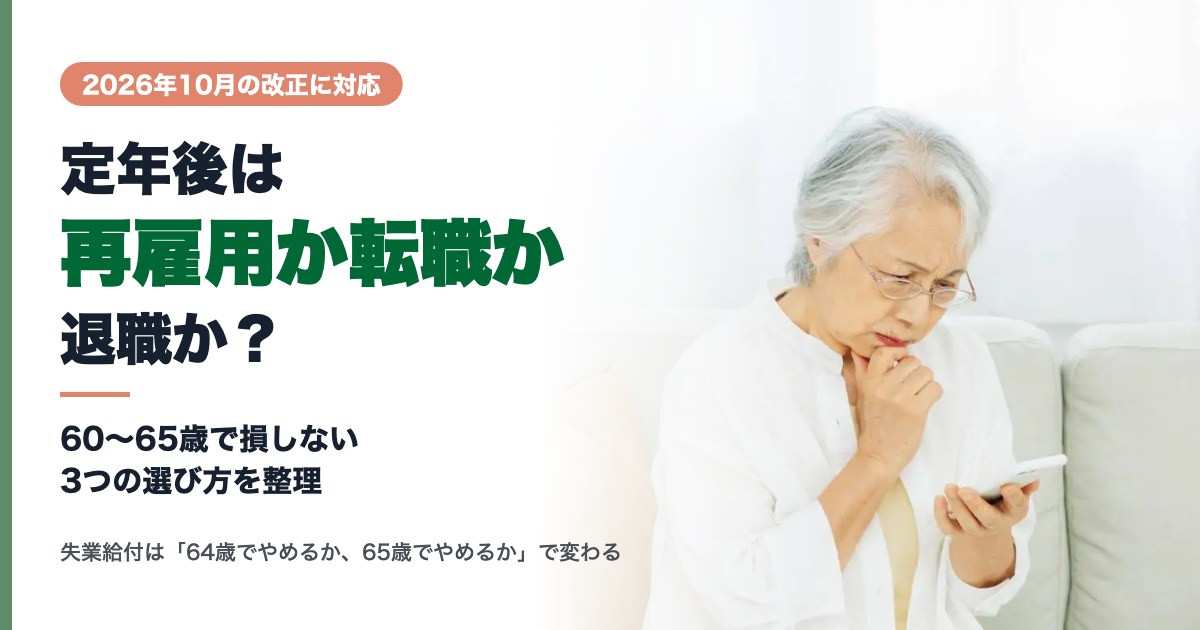
ただ、2026年は定年後の働き方に関わるルールが、いくつも変わった年でした。
10月にはパートや契約社員の待遇のルールが変わり、2027年10月には社会保険に入る人の範囲がさらに広がります。
この記事では、60歳から65歳までの5年間をどう過ごすかを、3つの選び方に分けて整理しました。
この記事を書いている私は54歳で、2025年3月に早期退職し、2026年1月に再就職しました。
定年はまだ先ですが、同じ制度を自分ごととして調べている側として書いています。
この記事でわかること
この記事の前提
制度の内容は、厚生労働省と日本年金機構の公式情報をもとに、2026年11月3日時点でまとめています。
金額は計算の目安です。
実際にいくら受け取れるかは、勤め先の規定、加入期間、生年月日によって変わります。
決める前に、勤め先の人事、年金事務所、ハローワークで、ご自身の条件を確かめてください。
先に結論です。
再雇用で働き続けるのは、まちがった選び方ではありません。
ただ、ほかの選び方と手取りで比べてから決めることが大切です。
定年後の選び方は、大きく分けて次の3つです。
どれが正解かは、人によって違います。
この記事で、比べるための材料をそろえていきます。
60歳から65歳までの5年間には、大きな決断が2つ重なります。
1つ目は、いつまで働くかです。
2つ目は、年金をいつから受け取るかです。
60歳で定年を迎えると、多くの会社では1年ごとに契約を更新する再雇用に切り替わります。
正社員から、期間の決まった契約社員や嘱託社員に変わるわけです。
仕事の中身はほとんど同じなのに、お給料は定年前の6割から7割ほどに下がる。
こうした話は、決して珍しくありません。
年金は原則65歳から受け取ります。
「繰上げ受給」を使えば、60歳から受け取ることもできます。
ただし、1か月早めるごとに0.4%ずつ減り、60歳から受け取ると24%減ります(1962年4月2日以降に生まれた方の場合)。
この減った金額は、一生そのままです。
一方で、元気に動ける時間にも限りがあります。
厚生労働省の資料では、健康寿命(介護などを受けずに日常生活を送れる期間)は、2022年時点で男性が約72歳、女性が約75歳です。
お金と元気な時間、両方を見て決める必要があります。
2026年10月1日から、パートタイム・有期雇用労働法のルールが変わりました。
1年ごとに契約を更新する再雇用の方も、この対象です。
働き始めるときや契約を更新するときに受け取る「労働条件通知書」に、新しい項目が加わりました。
それは、正社員との待遇の違いについて、会社に説明を求めることができるという一文です。
説明を求める権利そのものは、前からありました。
ただ、知らない人がほとんどだったため、会社が書面ではっきり伝えることになったのです。
説明を求めたことを理由に、不利な扱いをすることは法律で禁止されています。
会社が説明するときは、次のどちらかの方法をとる必要があります。
「同一労働同一賃金ガイドライン」も見直され、賞与、退職手当、各種手当、福利厚生の考え方が、よりはっきり書かれました。
たとえば家族手当は、この先も続けて働くことが見込まれる人には、正社員と同じ手当を支給しなければならない、とされています。
ここは誤解しやすいところです。
正社員との差があっても、次のような違いに見合った差なら認められることがあります。
逆に言えば、役職も責任も転勤の有無も定年前と変わらないのに、お給料だけが大きく下がっているなら、説明を求めてみる価値があります。
出典:厚生労働省「2026年10月からパートタイム・有期雇用のルールが変わります」(2026年8月3日)
再雇用をやめてパートで働こう、と考える方もいると思います。
ここも、ルールが変わりつつあります。
週20時間以上働くと、社会保険に入るケースが増えていきます。
保険料を払う分、手取りは減ります。
その代わり、厚生年金に入れば将来の年金は増えます。
「手取りが減るから損」とだけ考えず、増える年金とあわせて見ることが大切です。
1つ目は、60歳で仕事をやめる生き方です。
収入を確保する方法は2つあります。
退職金には「退職所得控除」という大きな非課税の枠があります。
たとえば35年勤めた方なら、原則1,850万円まで税金がかかりません。
次のような例で計算してみます。
計算の例(仮の数字です)
60歳から65歳までの5年間は、20万円×12か月×5年で1,200万円を取り崩します。
65歳の時点で残るのは950万円です。
65歳からは、年金15万円に対して生活費が20万円なので、毎月5万円が足りません。
950万円を月5万円ずつ取り崩すと、もつのは15年10か月、80歳10か月ごろまでです。
その先は年金の15万円の中でやりくりすることになります。
ご自身の数字で一度計算して、どこまでもつかを確かめておくことが大切です。
60歳から年金を受け取れば、貯蓄の取り崩しを抑えられます。
ただし、気をつけたい点が3つあります。
持病のある方は特に、年金事務所で「繰上げを考えているが、障害年金への影響を教えてほしい」と相談してから決めてください。
お金の不安はあっても、この選び方には大きな価値があります。
元気に動ける時間を、まるごと自分のために使えることです。
趣味、旅行、家族との時間。
お金の見通しを立てたうえで選べば、ずっとやりたかったことに時間を使えます。
2つ目は、今の会社をやめて、働き方そのものを選び直す生き方です。
たとえば経理一筋の方なら、地元の会社で週3日だけ経理を担当する。
営業で培った話す力を生かして、接客のパートに挑戦する。
再雇用では言い出しにくい「週3日だけ」「午前中だけ」といった働き方も、自分で探せます。
やめてから「思っていたより少なかった」と気づいても、あと戻りはできません。
次の仕事を探している間は、失業給付で暮らしを支えられます。
雇用保険に20年以上入っていた方なら、定年や自己都合でやめた場合でも、最大150日分を受け取れます。
受け取るには、働く意思と能力があって仕事を探していること、原則としてやめる前の2年間に雇用保険に入っていた期間が12か月以上あることが条件です。
病気やけがで働けずにやめる場合は、健康保険の傷病手当金を先に受け取れることがあります。
お給料のおよそ3分の2が、通算1年6か月まで支給されます。
退職後も受け取るには、退職日までに続けて1年以上健康保険に入っていたことなどの条件があります。
傷病手当金は「働けない」状態、失業給付は「働ける」状態が条件なので、同時には受け取れません。
療養中は傷病手当金、回復したら失業給付、という順番で使います。
このとき、ハローワークで失業給付の受給期間の延長を申し出ておくと、受け取れる期間を最長4年まで延ばせます。
ここがいちばん見落としやすいところです。
65歳になる前にやめると、失業給付(最大150日分)を受け取れます。
65歳以降にやめると、「高年齢求職者給付金」という別の給付に切り替わり、最大50日分を一度に受け取る形になります。
日数で言えば3分の1です。
さらに、法律上は65歳の誕生日の前日に65歳になったものとして扱われます。
たとえば誕生日が5月10日の方なら、5月8日までにやめれば64歳でやめた扱いです。
5月9日にやめると、65歳でやめた扱いになります。
たった1日の違いで、受け取れる給付が大きく変わります。
ただし、給付が増えることだけを見て退職日を決めるのは危険です。
会社の規定によっては、定年前にやめると自己都合退職の扱いになり、退職金が減ることがあります。
早くやめた分のお給料や、支給日前にやめたことで受け取れなくなるボーナスもあります。
「給付でいくら増えるか」と「お給料、ボーナス、退職金でいくら減るか」を並べて比べてください。
3つ目は、慣れた職場で働き続ける生き方です。
実際に、多くの方がこの道を選んでいます。
再雇用の話が来たら、お給料、仕事の内容、働く時間を確かめ、年金や給付金も含めて最終的に手元にいくら残るかで判断してください。
年金を受け取り始めるまでの5年間も、毎月お給料が入ります。
退職金や貯蓄を、65歳から先の暮らしのために残しておけます。
再雇用で厚生年金に入り続ければ、その期間が年金額に反映されます。
増えた分は一生受け取れます。
定年前の6割から7割ほどに下がるケースは珍しくありません。
お給料が下がった方を支えるのが「高年齢雇用継続給付」です。
雇用保険に5年以上入っていた方で、60歳以降のお給料が60歳時点の75%未満に下がったときなどに受け取れます。
たとえば60歳時点で月40万円だったお給料が25万円に下がった場合、毎月2万5,000円が支給されます(2025年4月以降に60歳になった方の場合、支給は最大でお給料の10%)。
年金を受け取りながら厚生年金に入って働くと、「在職老齢年金」というしくみで年金が減ることがあります。
2026年度は、お給料と厚生年金の合計が月65万円を超えると、超えた分の半分の年金が止まります。
たとえば合計が月66万円なら、超えた1万円の半分、月5,000円が止まる計算です。
2026年3月までの基準は月51万円だったので、大きく緩くなりました。
出典:日本年金機構「在職老齢年金制度が改正されました」
| 1.60歳でやめる | 2.転職・パート | 3.再雇用 | |
|---|---|---|---|
| 収入 | 退職金・貯蓄・繰上げ年金 | 新しいお給料と給付 | 下がったお給料と給付 |
| 自由な時間 | ◎ | ○ | △ |
| 将来の年金 | △(繰上げなら一生減る) | ○(厚生年金に入れば増える) | ◎(増える) |
| いちばんの注意 | 何歳までお金がもつか | 退職日と誕生日の関係 | 待遇差の説明を求めるか |
どの道を選ぶにしても、メリットとデメリットを比べたうえで、ご自身で選ぶことがいちばん大切です。
制度の数字だけでは、どう生きるかまでは決められません。
私がAudibleで聴いた『退職クロスロード』は、定年退職の日を迎えた人たちを描いた小説です。
再雇用か、別の道かで迷う気持ちを、物語として追体験できます。
あらすじと感想は、こちらにまとめています。
→ 退職クロスロードのあらすじと感想|定年退職の1日を描く全8章
『退職クロスロード』は、Audibleの聴き放題で聴けます(2026年11月3日時点)。
聴き放題の対象は変わることがあるので、作品ページで確かめてください。
スポンサーリンク(PR)
説明を求めたことを理由に不利な扱いをすることは、法律で禁止されています。
聞きにくい場合は、労働条件通知書に書かれている相談窓口を使う方法もあります。
繰上げ受給は、一度請求すると取り消せません。
請求する前に、年金事務所で減る金額と使えなくなる制度を確かめてください。
必ずではありません。
失業給付は増えても、退職金やボーナスが減ると、合計では損になることがあります。
給付で増える額と、お給料などで減る額を並べて比べてから決めてください。
どれを選んでも、比べて考えたうえで決めた道なら、それがその人にとっての正解です。
まずは、勤め先の人事に退職金の見込み額を聞くところから始めてみてください。
あわせて読みたい:50代のライフプランは「生き方」から決める3ステップ
この記事の写真4点は、Adobe Stockの無料素材です。
お金の計算や、これからの暮らしを考える場面が浮かぶ写真を選びました。
図1は厚生労働省と日本年金機構の発表、図2は雇用保険のしくみをもとに作りました。
道具をそろえるより先に、何を誰に伝える資料かを決めてから選んでください。
スポンサーリンク(PR)
※上記はアフィリエイトリンクです
スポンサーリンク(PR)
※上記はアフィリエイトリンクです
Instagramでは、図解を週3本出しています。
50代からのAdobeのコツと、心を軽くする本の1行を、黒猫が1分で案内します。
保存して、明日そのまま試せる形にしています。
Instagramを見る@yoshihirok0358