運転者の感想|運は人が運んでくる。54歳が試した3つの習慣【図解8点】
河合義寛(YoshihiroK)Re:じぶん再起動ノート
50代になると、老後資金、働き方、健康、家族の将来など、若いころとは違う不安が増えてきます。
自分も30年以上、医療業界の営業として走り続け、53歳で早期退職を経験しました。
そんな人生の転換期に考えたいのが、「いくら必要か」よりも「これからどう生きたいか」という問いです。
この記事では、ファイナンシャルプランナー中村哲規さんの『お金より先に“生き方”の話をしよう』をもとに、54歳の自分の経験を交えて50代のライフプランの立て方を整理します。
この記事を読んだら、明日やること
65歳、70歳、75歳の自分が「どんな1日を過ごしていたいか」を紙に1行ずつ書く。
そのあとで、ねんきんネットかねんきん定期便で、年金の見込額を1つだけ確かめる。
順番は、理想が先で、お金があとです。
この記事で分かること
50代のライフプランを「お金」ではなく「理想の人生」から始める理由
本書の全5章と、章末にある5つの相談事例の中身
老後の不足額を自分の数字で出す計算のしかた
Audible版(4時間18分)で50代が先に聴く5か所
本書の核心は、とてもシンプルです。
お金は人生の目的ではなく、自分が望む人生を実現するための手段である。
多くの人は老後が不安になると、貯金や投資、年金の金額から考え始めます。
しかし、どのような人生を送りたいのかが決まっていなければ、必要な金額も分かりません。
自分が大切にしたいのは、次の3つです。
この理想を実現するために、いくら必要なのか。
この順番を変えることが、50代のライフプランの第一歩だと感じています。
本書は、2000世帯以上のお客様を支援してきたファイナンシャルプランナー、中村哲規さんの一冊です。
2026年4月にクロスメディア・パブリッシングから出ました。
著者は、ライフプランを「必要なお金の計算」だけのものとは考えていません。
それ以上に大切なのは、「人生の解像度」を上げることだという立場です。
理想を描き、いつ、いくら必要かを知り、現実との差を埋める方法を決める。
あとは計画に沿って実行するだけ、という流れで本が組み立てられています。
全5章を自分の言葉でまとめると
第1章:お金の不安は、将来が見えないことから生まれる。
第2章:世間の平均ではなく、働き方・家族・住まい・趣味・老後の理想を描く。
第3章:生活、教育、住まい、老後に必要なお金を具体的に出す。
第4章:収入・支出・資産運用の3つで、理想と現実の差を埋める。
第5章:2000世帯を支援してきたFPとして、ライフプランは人生を考えることだと語る。
相談事例は、最後の章にまとめて載っているわけではありません。
各章の最後に1つずつ置かれていて、その章の考え方を実例で確かめる作りです。
特に印象的なのは、資産が多くても将来の不安がなくなるとは限らない、という点です。
老後の安心は、貯蓄額だけで決まるものではありません。
自分が納得できる生き方と、それを支える現実的なお金の計画が必要なのです。
自分は医療業界で30年以上、営業として働いてきました。
医薬品卸から検査医療機器メーカー、外資系医療機器メーカーまで、さまざまな仕事を経験しました。
管理職として組織を率い、成果を上げる喜びも経験しました。
しかし、53歳で早期退職という大きな転換を迎えたとき、改めて将来を考えるようになりました。
「あと何年働くのだろう」
「老後の生活は大丈夫だろうか」
「本当にやりたいことを、いつ始めるのだろう」
いまは2026年1月から新しい会社で営業の仕事をしながら、ブログとの二足のわらじです。
娘と息子の学費があり、ブログの収入だけでは足りないからです。
本書の第3章には「教育」に必要なお金の話が出てきますが、50代の自分にとっては、まさに今の話です。
改めて感じたのは、お金の問題と、人生の方向性が見えない不安は別のものだということです。
たとえば老後のために3,000万円を目標にしても、その金額が自分の暮らしに必要なのか分からなければ、安心はできません。
反対に、実現したい生活が具体的なら、目標金額や準備する方法を考えられます。
もちろん、生活費や医療費への備えは欠かせません。
大切なのは、漠然とした不安を、具体的な計画へ変えることです。
自分には、以前から描いている夢があります。
国内外を旅行しながら、好きな場所で仕事ができる生活です。
Macを持ち歩き、旅先のカフェでブログを書く。
ランニングやロードバイクで体を動かし、家族との時間を楽しむ。
そして、これまでの営業経験やAIの知識を使って、新しい価値を生み出していく。
何もしない生活を望んでいるわけではありません。
「働かなくてもよい自由」より、「働き方を自分で選べる自由」を手に入れたいのです。
本書の第2章も、理想の「働き方」を描くところから始まります。
若いころは、年収や役職、営業成績が成功の指標でした。
いまも仕事の成果は大切です。
それでも54歳になって、人生の豊かさを測る基準は変わりつつあります。
お金を増やすために、健康や家族との時間を犠牲にしては本末転倒です。
お金以外の資産を守ることも、立派な50代のライフプランだと思っています。
老後資金について調べると、「老後2,000万円問題」などの情報を目にします。
しかし、必要な金額は一人ひとり違います。
持ち家か賃貸か。
夫婦で暮らすのか、一人暮らしなのか。
何歳まで働き、どんな趣味を楽しむのか。
条件が違えば、必要なお金も変わります。
たとえば、老後の毎月の生活費が30万円で、年金などの収入が25万円なら、不足は月5万円です。
年間では60万円。
20年続けば、単純計算で1,200万円になります。
本書の第3章も、こうした「現在地」と将来の支出を1つずつ出していく流れです。
大事なのは、平均値を目標にすることではありません。
自分の収入と支出を知り、理想の暮らしに必要な金額を知ることです。
最初から難しい資産運用を考える必要はありません。
本書の流れを、50代が明日から試せる3つの手順にまとめ直しました。
65歳、70歳、75歳になったとき、どんな暮らしをしていたいかを考えます。
仕事、旅行、趣味、家族との時間など、できるだけ具体的に書きます。
本書の第2章は、働き方、家族、子育て、住まい、趣味、老後の6つに分けて理想を描かせる作りなので、この6つを見出しにすると書きやすくなります。
預貯金、住宅ローン、保険、年金の見込額、毎月の生活費を整理します。
年金の見込額は、日本年金機構のねんきんネットや、毎年届くねんきん定期便で確かめられます。
収入を増やす、固定費を見直す、余裕資金を長い目で運用するなど、複数の手段を組み合わせます。
無理な節約だけに頼らず、今の楽しみも残すことが大切です。
本書の第4章は、理想と現実の差を埋める方法として、収入、支出、資産運用の3つを挙げています。
Audible版では、この3つだけで約40分あり、本の中でいちばん厚いところです。
ここからは、54歳の自分がどう取り入れたいかを書きます。
目指しているのは、会社からの給与だけに頼らない収入の仕組みを育てることです。
ブログには、長年の営業経験や50代の挑戦、AdobeやAIの学習経験を書けます。
記事は公開後も読まれる可能性があり、広告やアフィリエイトの収益につながる場合があります。
もちろん、必ず収益になるわけではありません。
実際、過去にはWEBデザインのオンラインスクールに通っても、1円も稼げなかった経験があります。
それでも、自分の経験が誰かの役に立つことには価値があると思っています。
50代からの節約は、何でも削ればよいわけではありません。
ほとんど使っていないサブスクリプションは見直す。
一方で、健康のための運動や、家族との思い出づくりには、納得できる範囲でお金を使う。
自分の幸せにつながる支出と、そうでない支出を分けることが大切です。
NISAなどの制度は、将来の資産形成を考えるうえで選択肢の一つです。
ただし、投資には元本割れのリスクがあります。
生活費や、近いうちに使うお金まで投資に回すべきではありません。
第1章の見出しにもあるとおり、本書は「お勧めの投資商品は存在しない」という立場です。
金融商品ありきではなく、自分のライフプランから必要な手段を選ぶ、という考え方です。
商品を選ぶ前に、お金を使う時期、許せるリスク、生活防衛資金を確かめておきたいところです。
注意
この記事は、投資や保険の特定の商品をすすめるものではありません。
具体的な判断は、ご自身の状況に合わせて、必要なら専門家に相談してください。
本書には、立場の違う5つの相談事例が載っています。
なかでも50代の自分が注目したのは、第5章の最後にある事例⑤、資産が1億円を超えていても老後の不安が消えなかった50代後半の夫婦です。
一般的には、資産が1億円あれば安心だと思うかもしれません。
しかし、資産の大きさと安心感は、必ずしも一致しません。
将来いくら必要なのか。
いつまで働くのか。
どんな暮らしを望んでいるのか。
これらがはっきりしていなければ、不安は残ります。
この事例から自分が考えたのは、お金を貯めることだけを人生のゴールにしてはいけない、ということです。
お金は、使い道があってこそ人生を豊かにします。
54歳になって、人生には限りがあることを以前より強く意識するようになりました。
2025年に父を82歳で亡くしたことも大きいです。
自分は健康寿命を70歳と決めていて、そう数えると残りは16年です。
「定年になったら旅行しよう」
「お金が貯まったら新しいことを始めよう」
そう考えているうちに、挑戦する機会を逃してしまうかもしれません。
だからこそ、今からできる小さな行動を大切にしたいのです。
今日、自分が実践したい3つ
これから10年間で実現したいことを10個書き出す。
家計を確認し、理想の生活に必要なお金を計算する。
夢に近づくための行動を、今日1つ実行する。
自分の場合は、ブログの記事を1本書くことかもしれません。
AIの新しい使い方を学ぶことかもしれません。
健康のためにランニングへ出かけることかもしれません。
どれも小さな行動ですが、積み重ねれば将来の選択肢を広げてくれます。
本書にはAudible版があり、合計4時間18分50秒です。
読み上げは人の声ではなく合成音声(デジタルボイス)です。
プロのナレーターのような抑揚はないので、そこは先に知っておいてください。
そのぶん数字や手順は淡々と頭に入ります。
全部を聴く時間がない人は、事例⑤から聴くのが近道です。
自分たちに近い年代の悩みから入ると、ほかの章が「自分の話」として聞こえてきます。
そのあと第2章で理想の働き方と老後を描き、第3章の老後のお金、第4章の差を埋める方法へ進みます。
5か所で合計1時間09分04秒なので、通勤の行き帰りで2日あれば聴き終わります。
向いている人
老後資金や定年後の生活に、漠然と不安を感じている人
資産運用を始める前に、人生設計を考えたい人
50代から働き方を見直し、新しい人生を始めたい人
向いていない人
おすすめの投資商品の名前を知りたい人
すでに家計簿とライフプラン表を作り込んでいる人
本書は商品選びの本ではなく、順番を整える本です。
事例は20代から50代後半まで幅があるので、自分に近い世帯の事例から読むと入りやすくなります。
『お金より先に“生き方”の話をしよう 後悔しないためのライフプランニング』中村哲規
スポンサーリンク(PR)
耳で読みたい人はこちら
※上記はアフィリエイトリンクです。
Audible版は、執筆時点では聴き放題の対象と表示されていました。
対象作品は入れ替わるので、リンク先で確認してください。
書誌情報は版元ドットコムの書籍ページでも確認できます。
PR
読む時間が取れない日は、耳で読む。
Audible は、本を読み上げてくれる聴き放題のサービスです。
通勤中でも、家事の途中でも、目を使わずに1冊を進められます。
はじめての方は無料体験があります。
合わなければ期間内に解約すれば料金はかかりません。
無料体験の期間と条件、対象作品はAmazonのページでご確認ください。
Amazonのアソシエイトとして、当サイトは適格販売により収入を得ています。
Q. 50代からライフプランを始めても遅くありませんか
遅くありません。
50代は、老後の暮らしを具体的に考えやすい時期です。
収入、年金、健康、家族の状況を確かめながら、現実的な計画を立てられます。
Q. 老後資金は2,000万円あれば安心ですか
一律には言えません。
年金収入、住まいの費用、生活費、医療費、望む暮らしによって必要な額は変わります。
図4のように、自分の数字で不足額を出してみてください。
Q. 50代から資産運用を始めても大丈夫ですか
始めることはできますが、生活防衛資金と投資のリスクを理解しておく必要があります。
お金を使う時期に合わせて、無理のない範囲で検討してください。
Q. お金の不安を減らすために、最初にすることは何ですか
将来どんな暮らしをしたいかを書き出し、今の収入、支出、資産を整理することです。
漠然とした不安を、具体的な数字に変えるところから始めます。
Q. この本はどんな人に向いていますか
老後資金に不安がある人、働き方を見直したい人、資産運用の前に人生設計を考えたい人に向いています。
Q. Kindleやオーディオブックはありますか
単行本のほかに、Kindle版とAudible版があります。
Audible版は合成音声の読み上げで、合計4時間18分50秒です。
執筆時点では聴き放題の対象と表示されていましたが、入れ替わるのでリンク先で確認してください。
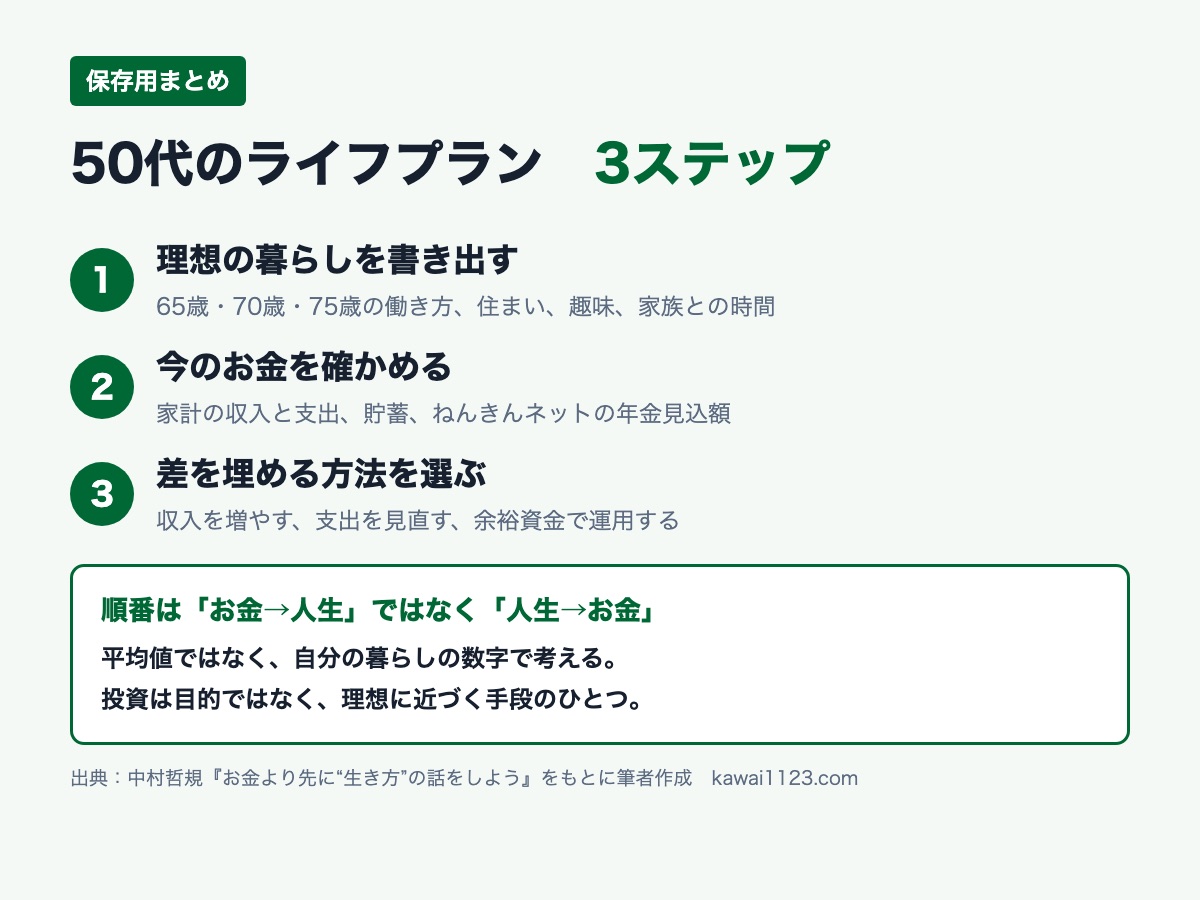
『お金より先に“生き方”の話をしよう』から学べる大切なことは3つです。
50代のライフプランで大切な3つ
お金の不安を減らすには、まず理想の人生を具体的に描く。
他人の平均値ではなく、自分に必要なお金を計算する。
収入・支出・資産運用を見直し、理想の人生に向けて行動する。
自分はこれまで、営業として成果を求めて走ってきました。
でも人生の後半戦では、数字だけでは測れない豊かさも追いかけたいと思っています。
仕事を楽しむ。
家族を大切にする。
健康でいる。
そして、新しいことに挑戦する。
54歳は、何かを諦める年齢ではありません。
これからの人生を、自分の意志で設計し直せる年齢です。
「お金が貯まったら幸せになる」のではなく、「幸せに生きるためにお金をどう使うか」を考える。
そんな生き方を、これからも実践していきます。
最後に、自分の好きな言葉を添えます。
「継続は力なり」
人生の後半戦も、前進あるのみです。
明日やる1つ
65歳、70歳、75歳の自分の1日を、1行ずつ書く。
それから、年金の見込額を1つだけ確かめる。
この記事に使った写真8点と案内役の黒猫は、Adobe Stockの無料素材から選んでいます。
写真の質は、そのまま記事の説得力になります。
ただし無料の範囲だけだと、途中で足りなくなります。
日本の50代の夫婦が家計を話し合う場面のような、狙った写真は有料側にしかないことが多いです。
スポンサーリンク(PR)
※上記はアフィリエイトリンクです。
図解は6点とも自分で作っています。
図にすると、自分の理解の穴が見えるからです。
今回は、Audible版の章の長さを並べて、相談事例が各章の最後に1つずつ置かれている構成を図2にしました。
スポンサーリンク(PR)
図解を自分で作るなら:Adobe Creative Cloud の料金プランを見る(PR)
※上記はアフィリエイトリンクです。
写真だけ必要なら
Adobe Stock 単体で足ります。
図解や画像を自分で作るなら
Creative Cloud を検討します。
まず手を動かしてみるだけなら
Adobe Express から始めます。
スポンサーリンク(PR)
Adobe Creative Cloud の料金プランを見る(PR)
※上記はアフィリエイトリンクです。
最後に釘を刺しておきます。
ツールを買っただけでは何も変わりません。
ライフプランと同じで、作りたいものを先に決めてから、道具を選んでください。
スポンサーリンク(PR)
※上記はアフィリエイトリンクです。
本記事は『お金より先に“生き方”の話をしよう』(中村哲規/クロスメディア・パブリッシング)を筆者が読んだ内容と、版元の紹介文、Audible版の章の題名・長さをもとにまとめたものです。
本書の文章の引用ではなく、筆者の言葉での要約と感想です。
Instagramでは、図解を週3本出しています。
50代からのAdobeのコツと、心を軽くする本の1行を、黒猫が1分で案内します。
保存して、明日そのまま試せる形にしています。
Instagramを見る@yoshihirok0358