イラレで文字を立方体にする方法|アイソメトリックの3D設定と行の幅のそろえ方【初心者向け】
河合義寛(YoshihiroK)Re:じぶん再起動ノート
年末が近づくと、パートのシフトを入れるか減らすか、迷う時期になります。
「103万円を超えたらだめなんだっけ」「130万円って何だっけ」。
職場で聞く話と、ネットの情報がちがっていて、何を信じていいか分からない。
それもそのはずで、年収の壁は2025年と2026年に続けて変わりました。
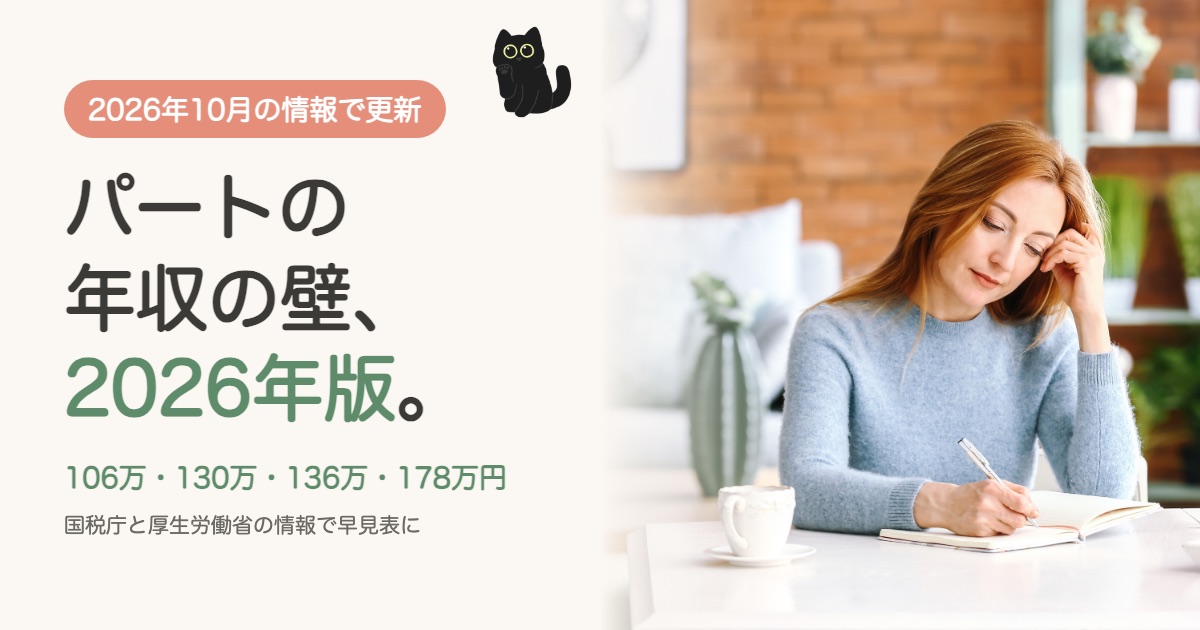
この記事では、パートの年収の壁を、2026年10月時点の国税庁と厚生労働省の情報だけで、早見表にまとめました。
この記事でわかること
2026年分の所得税は、税制改正で控除が引き上げられました。
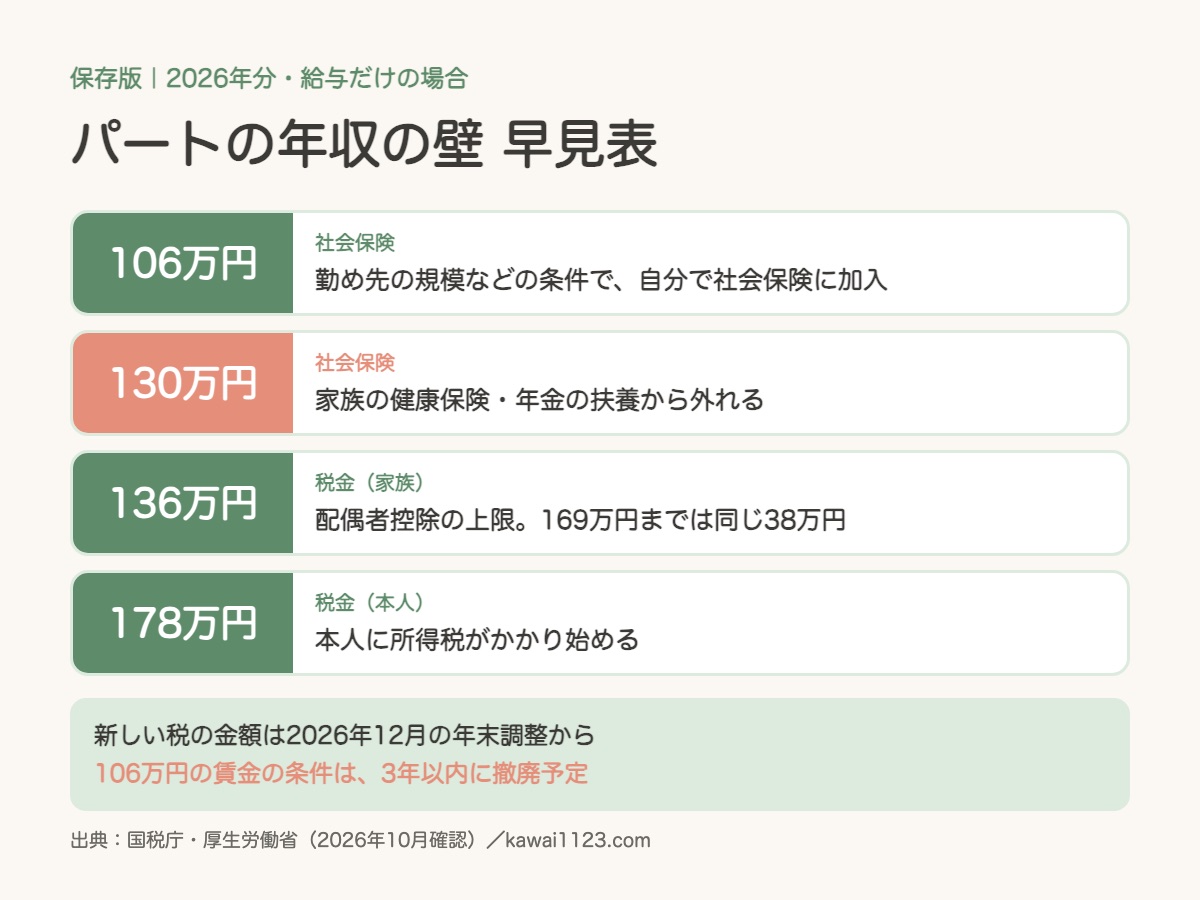
給与だけの人なら、本人に所得税がかかり始めるのは年収178万円からです。
家族の配偶者控除も、パートの年収が136万円までなら満額で受けられます。
一方で、社会保険の106万円と130万円の壁は、そのまま残っています。
この記事の結論
国税庁によると、2026年度の税制改正で、給与所得控除の最低保障額が65万円から74万円に、基礎控除が引き上げられました。
2026年分と2027年分は、合計所得金額が489万円以下なら、基礎控除は104万円です。
給与だけの人なら、74万円と104万円を合わせた178万円までは、本人に所得税がかかりません。
くわしくは、国税庁「No.1199 基礎控除」の表で確かめられます。
この改正は2026年12月1日に施行され、2026年分の所得税に使われます。
会社で年末調整を受ける人は、2026年12月の年末調整で新しい金額をもとに計算されます。
なお、2028年分以後は基礎控除の金額がまた変わる予定です。
夫(または妻)の税金が軽くなる配偶者控除も、対象になるパートの年収が変わりました。
2026年分と2027年分は、給与だけなら年収136万円以下で配偶者控除の対象です。
136万円を超えても、配偶者特別控除に切り替わり、国税庁の表では年収169万円までは配偶者控除と同じ38万円です(納税者本人の合計所得金額が900万円以下の場合)。
169万円を超えると控除の額は少しずつ減り、207万円を超えるとなくなります。
つまり、136万円を1円超えたとたんに、家族の控除が減るわけではありません。
配偶者控除の額は、夫(または妻)自身の所得によっても変わります。
家族の勤め先の家族手当は、会社ごとに基準が違うので、就業規則で確かめてください。
住民税は、お住まいの市区町村が計算する別の税金です。
所得税がかからない年収でも、住民税はかかることがあります。
気になる人は、市区町村の住民税の窓口で確かめるのが確実です。
税金の壁が上がった今、働き方に大きく関わるのは社会保険の壁です。
社会保険には、自分で入るかどうかの「106万円の壁」と、家族の扶養から外れる「130万円の壁」があります。
厚生労働省によると、勤め先の厚生年金の加入者が51人以上で、週20時間以上働く場合、所定内賃金が月8.8万円以上(年収約106万円)になると、自分で厚生年金などに加入します。
2か月を超えて働く見込みがあることと、学生でないことも条件です。
この月8.8万円という賃金の条件は、2025年の年金制度改正法で、2025年6月から3年以内に撤廃されることになりました。
勤め先の規模の条件も、段階的に縮小・撤廃されます。
厚生労働省の委託で運営されている新潟雇用労働相談センターのコラム(2026年9月30日)では、規模の条件は2027年10月から36人以上の企業へ広がる予定と紹介しています。
いつから自分が対象になるかは、勤め先に確かめてください。
勤め先の規模にかかわらず、年収が130万円以上になると、家族の健康保険や年金の扶養から外れます。
扶養を外れると、自分で国民健康保険と国民年金に入るか、勤め先の社会保険に入ることになります。
扶養の判定に使う年収には、税金とちがって通勤手当も含めるのが一般的なので、加入している健康保険の基準を確かめてください。
人手不足で残業が増えたなど、一時的に年収が130万円以上になった場合は、会社の証明があれば、原則として連続2回まで扶養のままでいられます。
また、労働契約の内容で見込まれる年収が130万円未満なら、原則として扶養に入れる扱いになりました。
詳しくは、厚生労働省「年収の壁への対応」にまとまっています。
社会保険に自分で入ると、保険料の分だけ手取りは一時的に減ります。
その代わり、厚生年金に入れば将来の年金が上乗せされ、病気やけがで休んだときには健康保険から傷病手当金を受け取れます。
「壁の手前で抑える」か「超えて働く」かは、家計と将来の両方を見て決めることです。
どちらが正解ということはありません。
スクリーンショットで保存して、家族と話すときに使ってください。
| 確かめること | どこで |
|---|---|
| 今年の年収の見込み(給与・通勤手当) | 給与明細・源泉徴収票 |
| 勤め先の厚生年金の加入者が51人以上か | 勤め先の担当者 |
| 週の労働時間が20時間以上か | 雇用契約書・シフト |
| 家族の健康保険の扶養の基準 | 家族の勤め先・健康保険組合 |
| 家族の勤め先の家族手当の基準 | 家族の勤め先の就業規則 |
Q. 「103万円の壁」はなくなったのですか?
本人の所得税については、2025年と2026年の改正で、給与だけの人が税金のかかり始める年収は大きく上がりました。
2026年分は178万円です。
ただし、社会保険の106万円・130万円の壁は別の制度なので、そのまま残っています。
Q. 2026年に年収が増えた分は、いつ反映されますか?
新しい税の金額は2026年12月1日に施行され、会社で年末調整を受ける人は2026年12月の年末調整で反映されます。
Q. 子どもがアルバイトをしている場合は?
国税庁の資料では、19歳以上23歳未満の子は「特定親族」として、2026・2027年分は給与だけで136万円超197万円以下なら、親が特定親族特別控除を受けられます。
社会保険の扶養も、19歳以上23歳未満(配偶者を除く)は年収150万円未満が基準になりました。
Q. 結局、いくらまで働くのがいいですか?
家族の状況、勤め先の規模、将来の年金の見込みによって答えが変わります。
この記事の5つのチェックを確かめたうえで、迷ったら勤め先の担当者や、税務署・年金事務所の窓口に相談してください。
年収の壁は、税金と社会保険で別々にあります。
2026年分は、本人の所得税が178万円から、配偶者控除が136万円まで、同じ額の配偶者特別控除が169万円までに変わりました。
社会保険の106万円・130万円の壁は残っていて、106万円の賃金の条件は撤廃が決まっています。
まずは明日、給与明細で今年の年収の見込みを出し、勤め先の規模と労働時間を確かめるところから始めてみてください。
この記事の写真5点と黒猫のイラストは、Adobe Stockの無料素材です。
数字の多い記事なので、家計簿や手元の写真で読み進めやすくしました。
金額は、2026年10月に国税庁と厚生労働省のページで確かめてから図にしました。
家族と働き方を話すときに、1枚の早見表があると話が早く進みます。
スポンサーリンク(PR)
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htmスポンサーリンク(PR)
Instagramでは、図解を週3本出しています。
50代からのAdobeのコツと、心を軽くする本の1行を、黒猫が1分で案内します。
保存して、明日そのまま試せる形にしています。
Instagramを見る@yoshihirok0358